
Desde el 1 de octubre, la cerveza convencional, el happoshu y la llamada «tercera cerveza» tributan con la misma tasa en Japón. La reforma reduce el impuesto de la cerveza tradicional y aumenta el de las categorías económicas que durante décadas crecieron gracias a una carga fiscal menor, impulsando una transformación de productos, precios y estrategias comerciales.
El mercado cervecero japonés comenzó octubre con un cambio estructural. El 1 de octubre de 2026 entró en vigor la última etapa de una reforma tributaria que unificó el impuesto especial aplicado a la cerveza y a otras bebidas de características similares. La medida puso fin a una diferencia fiscal que durante décadas condicionó las decisiones de las principales cervecerías del país y favoreció la expansión de alternativas más económicas.
A partir de la reforma, la tasa quedó fijada en 155.000 yenes por kilolitro para la cerveza, el happoshu y la llamada tercera cerveza, equivalentes a 54,25 yenes por una lata de 350 mililitros. Antes del cambio, el impuesto sobre la cerveza convencional era de 63,35 yenes por lata, mientras que el de las categorías económicas se situaba en 46,99 yenes. El resultado es una reducción de 9,10 yenes por lata para la primera y un aumento de 7,26 yenes para las segundas.
La modificación no determina automáticamente el precio final en los comercios: las empresas pueden trasladar la diferencia tributaria de manera parcial o combinarla con otros ajustes de sus costos. Sin embargo, cambia la estructura económica sobre la que se construyeron buena parte de las estrategias comerciales del sector.
Happoshu y tercera cerveza: dos respuestas a los impuestos
Para comprender la dimensión del cambio hay que conocer las particularidades del mercado japonés. El happoshu es una bebida de tipo cervecero que, según su composición y proporción de malta, puede clasificarse fuera de la categoría fiscal de cerveza convencional. Su desarrollo estuvo estrechamente ligado a la posibilidad de pagar menos impuestos y ofrecer productos a precios más bajos.
Durante la década de 1990, las cervecerías comenzaron a desarrollar alternativas con menor contenido de malta para responder a consumidores sensibles al precio. A medida que las autoridades modificaron las tasas y las condiciones de clasificación, las empresas volvieron a ajustar sus formulaciones y aparecieron nuevas categorías comerciales.
La llamada «tercera cerveza», conocida en Japón como third beer o shin-jジャンル, llevó esa estrategia un paso más allá. Bajo esa denominación se comercializaron bebidas que podían utilizar materias primas distintas de la malta tradicional o elaborarse mediante sistemas que las ubicaban en categorías fiscales más favorables. Algunas recurrieron a ingredientes derivados de la soja u otras fuentes de proteína; otras utilizaron bases distintas para reproducir un perfil similar al de la cerveza.
No se trató simplemente de una búsqueda de nuevos sabores. La clasificación tributaria influyó directamente en el desarrollo de productos, las decisiones de formulación y la segmentación de precios. Las empresas construyeron marcas específicas para quienes buscaban una alternativa económica a la cerveza convencional, y esas bebidas alcanzaron un lugar importante en el consumo cotidiano japonés.
La reforma de octubre modifica ese incentivo. Al desaparecer la diferencia impositiva, deja de existir la misma ventaja fiscal por reducir la proporción de malta o recurrir a otras formulaciones. Eso no significa que el happoshu y la tercera cerveza desaparezcan automáticamente del mercado, pero sí obliga a los fabricantes a reconsiderar qué lugar ocuparán estas categorías en sus portafolios.
La cerveza convencional baja de impuesto y las alternativas económicas suben
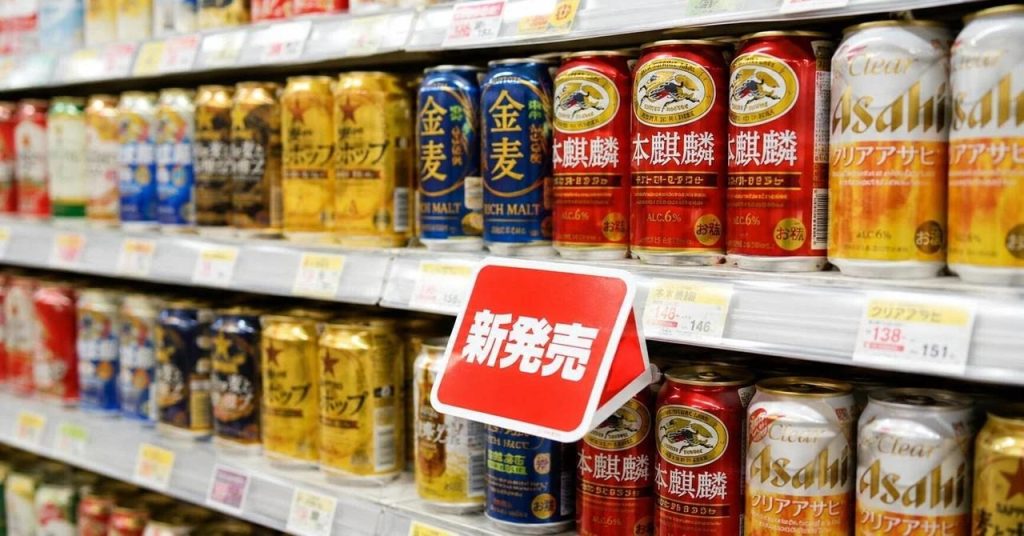
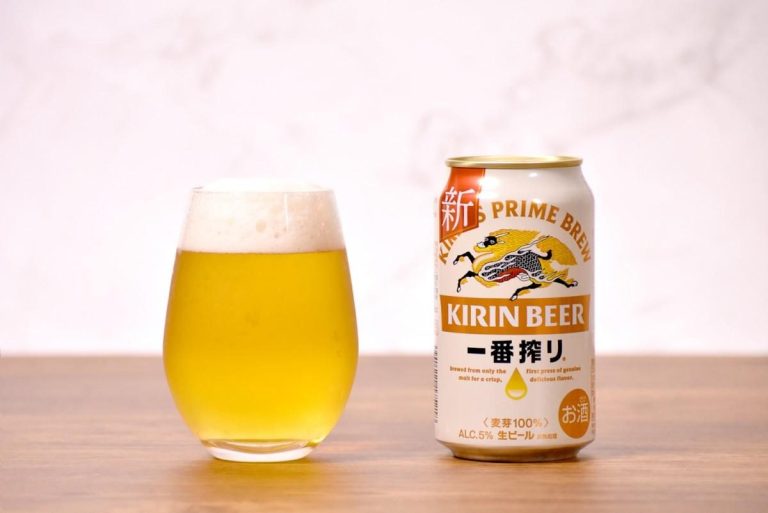
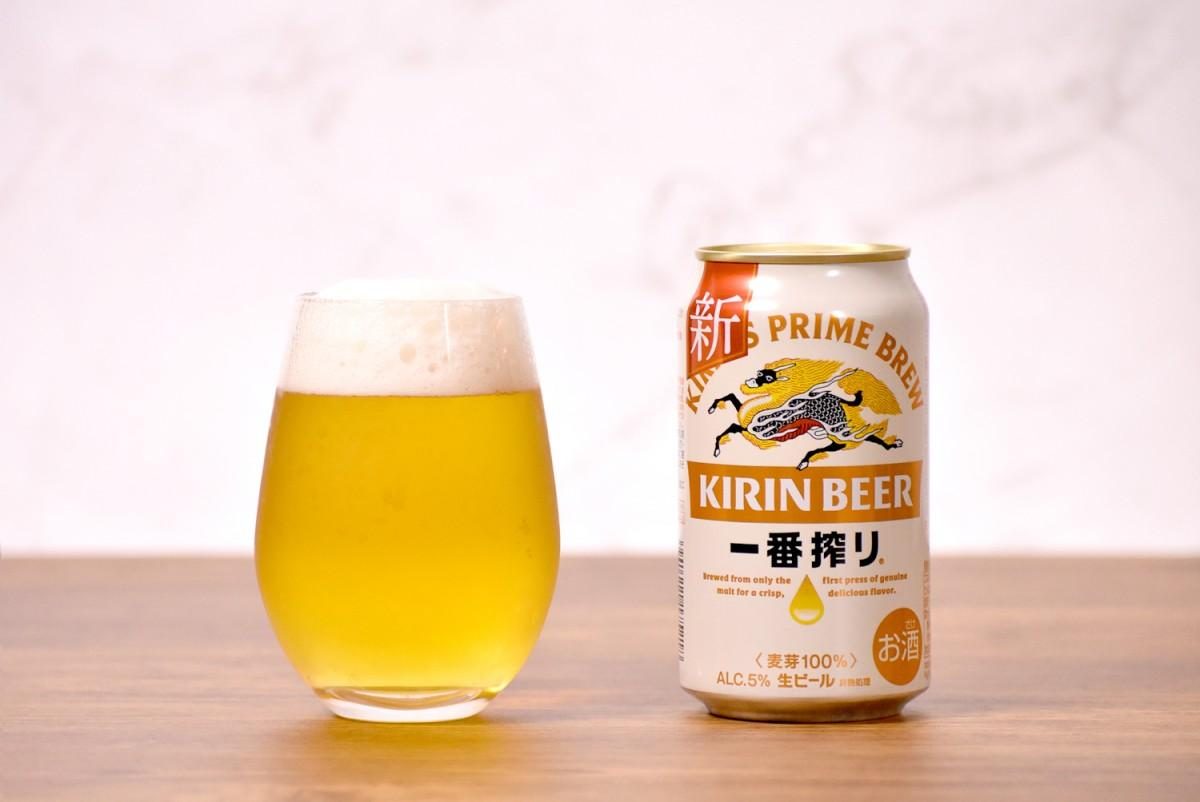
El cambio ya se refleja en las políticas comerciales de las grandes compañías japonesas. Según los precios de referencia publicados antes de la entrada en vigor de la reforma, una lata de 350 mililitros de Kirin Ichiban Shibori pasaría de unos 237 a 228 yenes. En el caso de Kinmugi, de Suntory, una marca asociada a la tercera categoría, el precio anunciado aumentaría de aproximadamente 197 a 206 yenes. Son ejemplos de productos concretos, no una tarifa uniforme para todo el mercado.
La transformación también está llegando a las propias bebidas. Suntory decidió relanzar Kinmugi como cerveza convencional, elevando su proporción de malta y adaptando el producto a la nueva clasificación. La empresa busca mantener una alternativa competitiva en precio, pero con una formulación que le permita operar dentro del nuevo marco tributario. Otras compañías también anunciaron cambios en productos emblemáticos que hasta ahora pertenecían a la categoría de tercera cerveza.
La estrategia no consiste necesariamente en convertir todas las marcas económicas en cervezas prémium. El objetivo de los fabricantes es conservar opciones accesibles dentro de la categoría de cerveza, de modo que los consumidores puedan mantener sus hábitos de compra sin depender de una clasificación fiscal más favorable.
El movimiento ilustra hasta qué punto la legislación puede influir en la innovación de la industria. Durante años, parte de los recursos de investigación y desarrollo se dirigieron a encontrar formulaciones que permitieran conservar el perfil de una bebida cervecera con una carga tributaria menor. Con la unificación, la ventaja económica asociada a esas diferencias se reduce y la competencia vuelve a apoyarse, en mayor medida, en el precio final, el sabor, la identidad de marca y la preferencia de los consumidores.
¿Qué cambia para la cerveza artesanal?
Aunque la reforma afecta a todo el mercado de cerveza y bebidas similares, sus consecuencias también alcanzan a los productores especializados. En Japón, la cerveza artesanal compite en un entorno donde conviven grandes marcas de distribución masiva, productos económicos y cervezas diferenciadas por su origen, sus ingredientes o sus métodos de elaboración.
La reducción del impuesto sobre la cerveza convencional puede facilitar ajustes de precio para algunas marcas, incluidas las de segmentos prémium. Yo-Ho Brewing, conocida por Yona Yona Ale, anunció que reduciría nueve yenes el precio de una lata de 350 mililitros a partir del 1 de octubre, trasladando al consumidor el ahorro tributario previsto. El caso muestra que la reforma no se limita a las marcas industriales más económicas: también puede modificar el posicionamiento comercial de cervezas con una identidad más especializada.
Sin embargo, el efecto no será idéntico para todas las cervecerías. El impuesto es solo uno de los componentes del precio. Las materias primas, la energía, el envasado, el transporte y la distribución siguen condicionando los costos, y cada marca decide cuánto del cambio tributario traslada al consumidor. Por eso, no puede asumirse que todas las cervezas convencionales bajarán exactamente lo mismo ni que las alternativas económicas aumentarán en idéntica proporción en los puntos de venta.
Para los productores artesanales, el nuevo escenario abre una competencia diferente. Si la distancia de precio entre una cerveza convencional y una alternativa económica se reduce, algunos consumidores podrían inclinarse por productos con mayor proporción de malta o por marcas conocidas. Para otros, la decisión seguirá dependiendo del precio absoluto, los hábitos de consumo y las características de cada bebida. La respuesta del mercado se verá en los próximos meses.
Una reforma que también cambia los hábitos de consumo
La unificación impositiva se produjo después de un largo proceso en el que la industria japonesa adaptó sus productos a las sucesivas modificaciones fiscales. La novedad de octubre es que desaparece buena parte del incentivo tributario que había impulsado la diferenciación entre cerveza, happoshu y tercera cerveza.
Los datos comerciales previos a la reforma ya mostraban movimientos en las compras. En septiembre, algunos consumidores pudieron anticipar sus adquisiciones ante el aumento impositivo previsto para las categorías económicas. Sin embargo, ese tipo de variación no permite determinar por sí solo cómo evolucionará el consumo una vez estabilizados los nuevos precios.
El desafío para las compañías será comprobar si los consumidores regresan a la cerveza convencional, mantienen su preferencia por las categorías económicas o modifican sus hábitos en función de las nuevas diferencias de precio. También será importante observar si las reformulaciones logran conservar la identidad de marcas que durante años se construyeron alrededor del concepto de cerveza accesible.
La reforma japonesa demuestra que los impuestos no solo afectan el precio de una bebida: también pueden moldear su composición, la estrategia de las empresas y las categorías que terminan dominando las góndolas. Después de décadas en las que la búsqueda de una menor carga fiscal impulsó buena parte de la innovación de las cervecerías, Japón inicia una nueva etapa en la que la competencia entre cerveza, happoshu y tercera cerveza tendrá que encontrar otros argumentos.