
La Asociación Cervecera Independiente de Chile presentó al Ministerio de Hacienda una propuesta para reemplazar el actual gravamen calculado sobre el precio de venta por un monto fijo por litro, con un tratamiento diferenciado para los pequeños productores. El planteo reabre una discusión sobre competitividad, recaudación y políticas tributarias que también atraviesa a la industria artesanal latinoamericana.
Santiago, Chile.
La cerveza artesanal chilena volvió a poner sobre la mesa una discusión que puede tener consecuencias mucho más allá de las fronteras del país. La Asociación Cervecera Independiente de Chile (ACI) busca modificar el sistema de tributación de las bebidas alcohólicas y propone reemplazar el actual impuesto calculado sobre el valor de venta por un esquema basado en un monto fijo por litro, acompañado de un tratamiento diferenciado para las pequeñas y medianas cervecerías.
La iniciativa apunta a corregir una distorsión que, según el sector, afecta especialmente a los productores independientes: bajo el sistema vigente, una cerveza de mayor precio paga más impuesto que otra más económica, aunque ambas tengan una graduación alcohólica similar.
El planteo volvió a tomar impulso en junio de 2026, cuando representantes de la asociación se reunieron con el Ministerio de Hacienda para presentar una propuesta actualizada. El debate, sin embargo, tiene varios años de antecedentes y abre una pregunta que atraviesa a buena parte de la industria artesanal latinoamericana: ¿debería un producto pagar más impuestos simplemente porque cuesta más producirlo y comercializarlo?
Una propuesta que llegó nuevamente a Hacienda
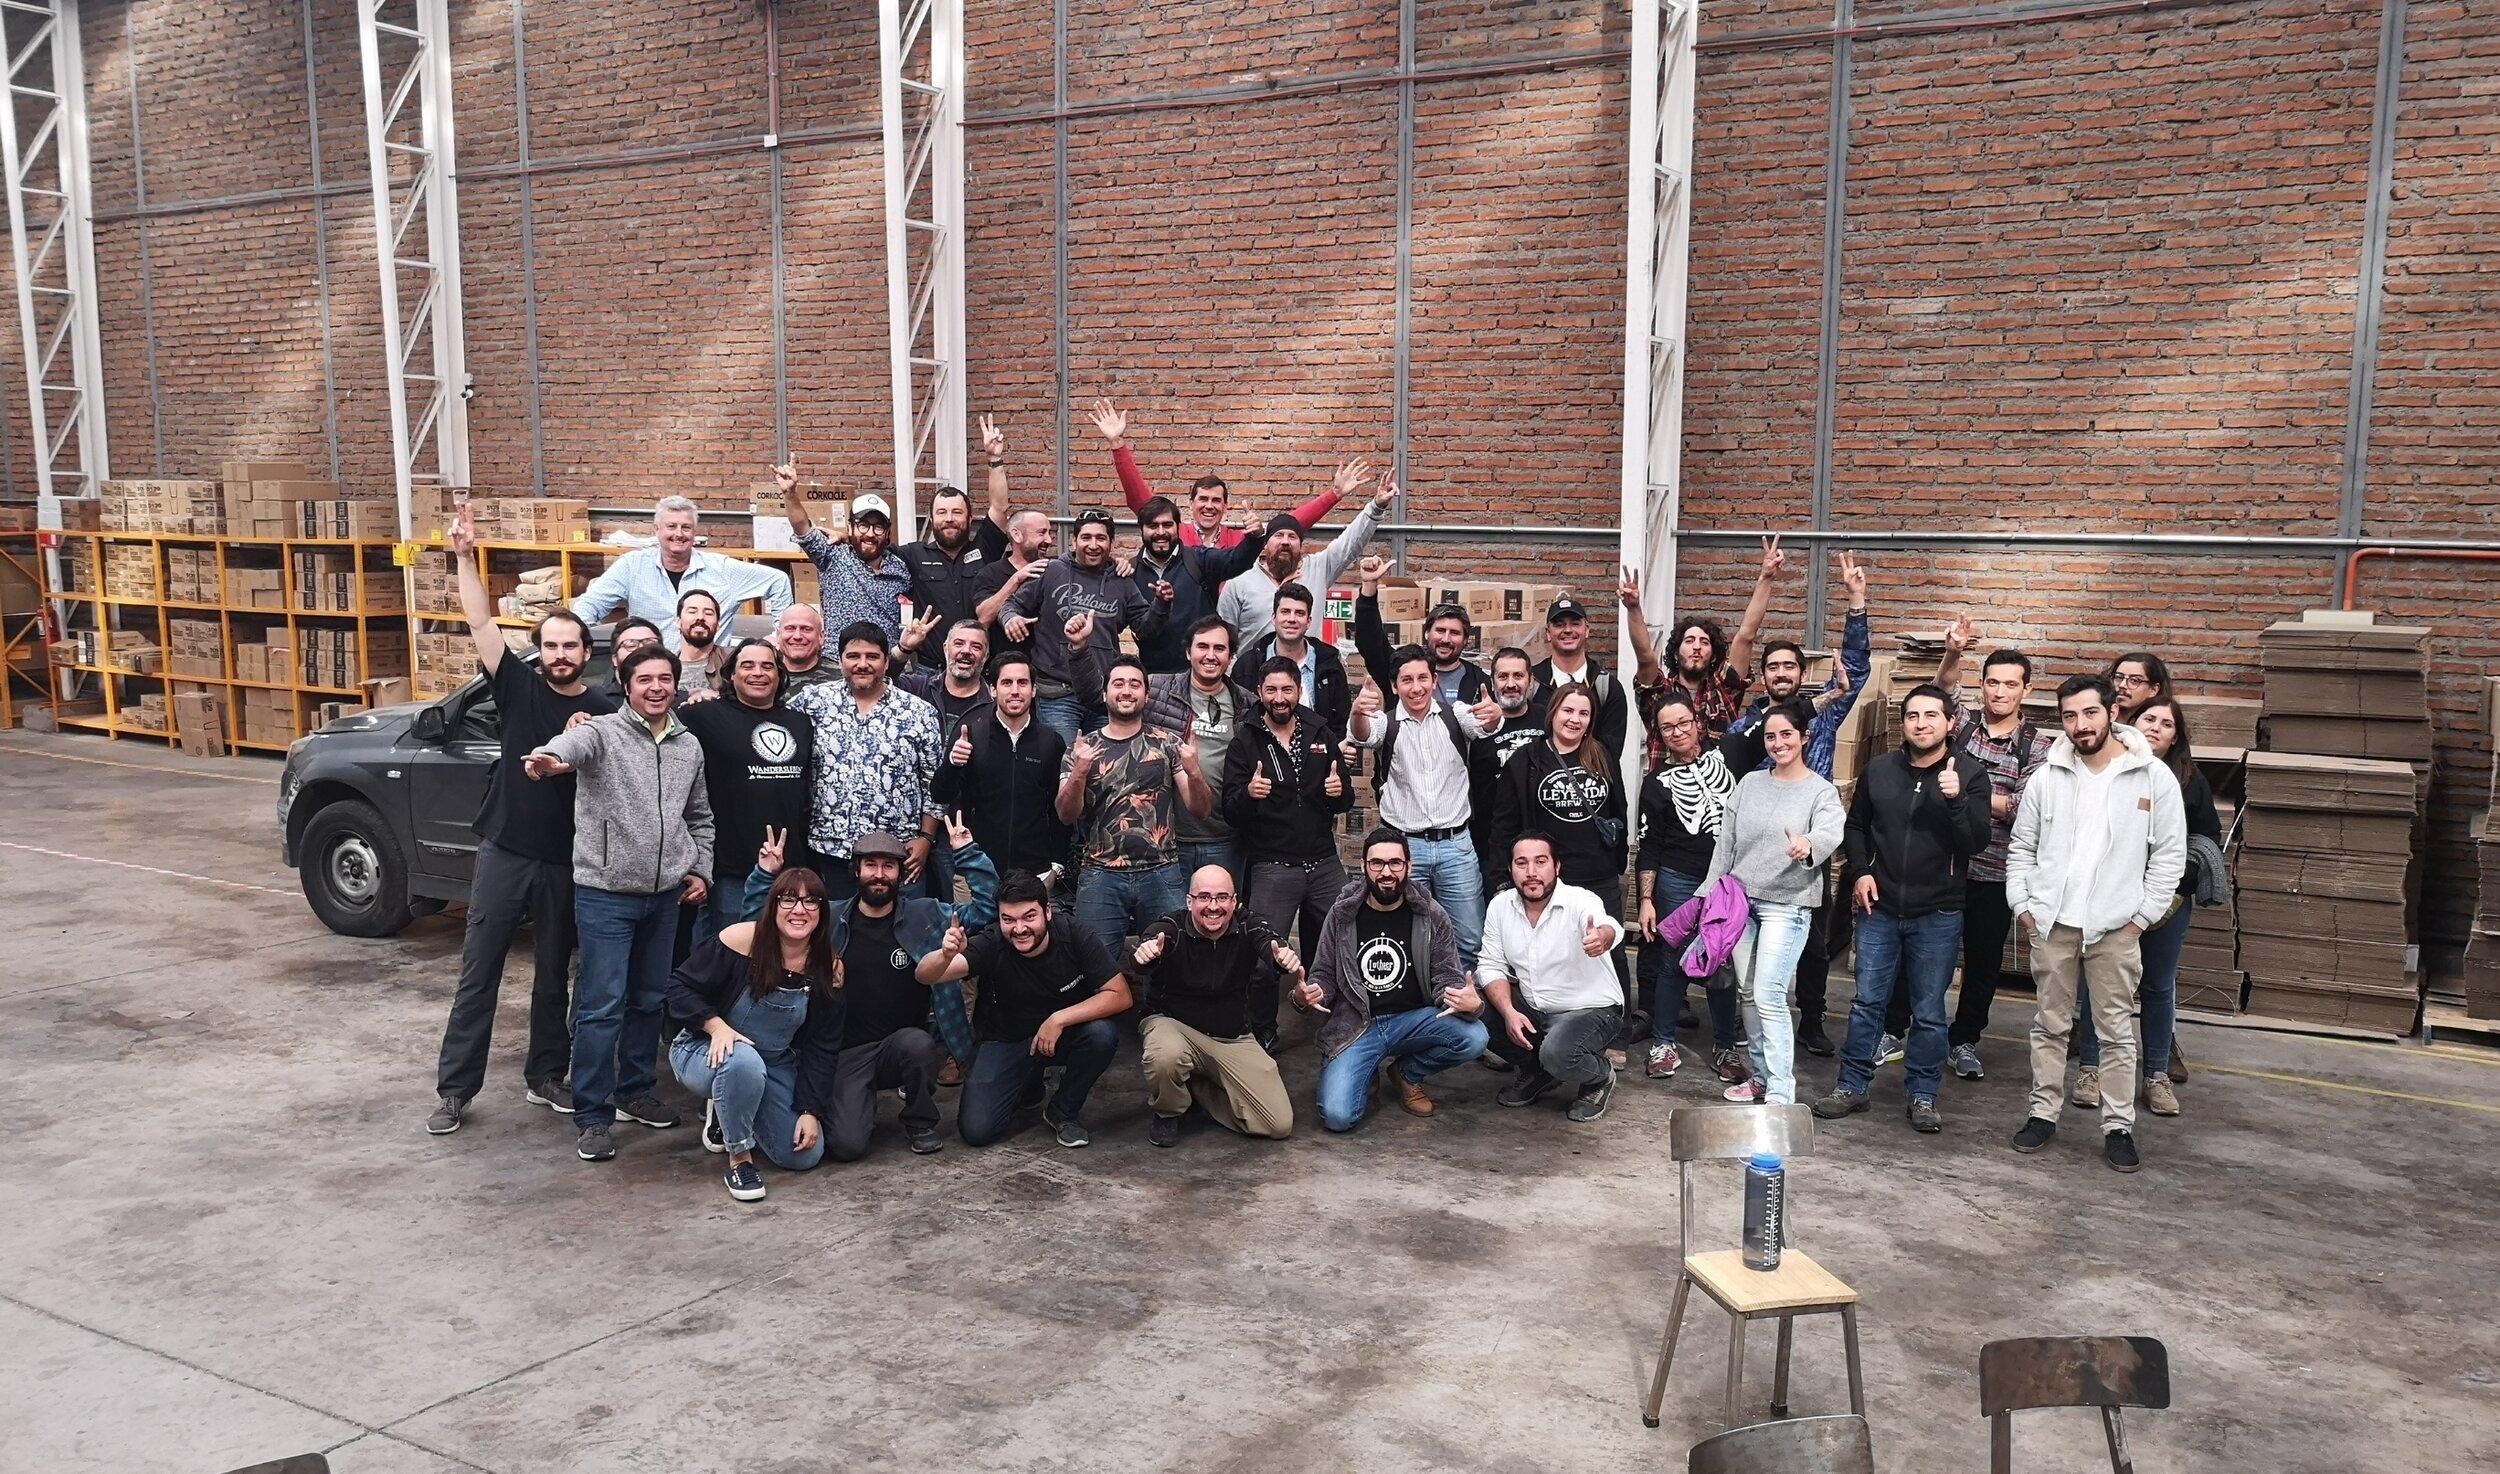
El 15 de junio de 2026, Andrés Pérez Peric, Franco Valdés, Luis De Urruticoechea y Tomás Arce, representantes de la ACI, se reunieron con Sebastián Vallebona, coordinador de Políticas Tributarias del Ministerio de Hacienda de Chile.
El objetivo declarado fue presentar una propuesta para modificar el impuesto a los alcoholes y pasar de un componente ad valorem —calculado sobre el valor del producto— a uno determinado por litro.
La iniciativa no surgió de manera improvisada. La ACI comenzó a trabajar sobre esta problemática en 2021 y había presentado una propuesta durante el gobierno anterior, aunque aquella gestión no consiguió avanzar. Con la llegada de una nueva administración, el gremio retomó los estudios, actualizó sus antecedentes y revisó experiencias tributarias de otros países.
La asociación, fundada en 2018, reúne actualmente a 113 socios activos y representa a más de 130 empresas, según datos publicados por Diario Financiero. Su trabajo busca dar representación a una industria integrada principalmente por pequeñas y medianas empresas distribuidas en distintas regiones de Chile.
El problema del impuesto sobre el precio
La legislación chilena establece, en el artículo 42 de la Ley sobre Impuesto a las Ventas y Servicios, un impuesto adicional del 20,5% para vinos, cervezas, sidras y otras bebidas alcohólicas comprendidas en esa categoría. La tasa se aplica sobre la misma base imponible utilizada para el IVA.
En términos prácticos, esto significa que el valor comercial del producto influye directamente en el monto del impuesto.
Para las cervecerías independientes, allí aparece el principal problema. Una cerveza artesanal puede tener un precio superior al de una industrial por múltiples razones: materias primas de mayor costo, menores escalas de producción, procesos más prolongados, utilización de barricas, ingredientes especiales, personal especializado y estructuras de distribución más pequeñas.
Esos factores incrementan el costo de elaboración y pueden trasladarse al precio final. Pero, al estar vinculado al valor de venta, el impuesto también aumenta.
La ACI sostiene que esta estructura genera una diferencia tributaria entre productores que elaboran bebidas con graduaciones alcohólicas similares, pero que operan con modelos económicos y escalas muy diferentes.
Según los cálculos presentados por la asociación, una cervecería artesanal de referencia paga alrededor de 406 pesos chilenos por litro en impuestos, mientras que una gran empresa industrial afronta aproximadamente 209 pesos. La diferencia también se observa al calcular el tributo por grado alcohólico: 116 pesos para la cerveza artesanal frente a 36 pesos para la industrial.
Son cifras elaboradas por el gremio y utilizadas para fundamentar su propuesta; no constituyen una medición oficial del conjunto de la industria.
¿Qué propone concretamente la ACI?
La asociación plantea reemplazar el actual porcentaje sobre el precio por un impuesto fijo de 258 pesos chilenos por litro producido, acompañado por una exención parcial para los pequeños productores.
La propuesta busca que la carga tributaria deje de depender directamente del valor comercial de la cerveza y pase a establecerse sobre una unidad física de producción.
De acuerdo con las estimaciones del gremio, el nuevo esquema podría generar cerca de 40.000 millones de pesos chilenos adicionales de recaudación anual, aproximadamente un 19% más que el sistema actual, incluso contemplando un tratamiento preferencial para las empresas de menor tamaño.
Este punto resulta central para comprender el planteo. La ACI no presenta su iniciativa únicamente como un pedido de reducción impositiva para las cervecerías artesanales. Busca modificar la estructura del tributo y sostiene que esa modificación podría beneficiar a los pequeños productores sin reducir los ingresos fiscales.
La cifra de recaudación proyectada, de todos modos, corresponde a una estimación de la asociación y deberá ser evaluada por las autoridades económicas.
Un impuesto a la calidad
El debate también recibió respaldo desde otros ámbitos. El exministro de Hacienda Ignacio Briones cuestionó públicamente el diseño del impuesto chileno y lo definió como un «impuesto a la calidad».
Su argumento apunta al componente ad valorem: una cerveza de cinco grados alcohólicos que tiene un precio elevado por sus materias primas, procesos o valor agregado puede terminar pagando más impuesto que otra bebida de menor precio, incluso cuando su contenido de alcohol sea comparable.
Briones sostuvo que el sistema está mal diseñado y cuestionó los intereses sectoriales que, según su interpretación, habrían contribuido a mantenerlo. Esa afirmación corresponde a su valoración política y no constituye una conclusión oficial del Ministerio de Hacienda.
La discusión también fue analizada por especialistas tributarios. Andrés Martínez, socio líder de Consultoría Legal y Tributaria de KPMG Chile, consideró que trasladar el cálculo hacia el volumen permitiría desvincular el impuesto del precio comercial. Sin embargo, advirtió que un tributo por litro no es la única alternativa posible.
El abogado señaló que existen modelos que toman como referencia el contenido de alcohol: cuanto mayor es la graduación, mayor es la carga tributaria. Ese enfoque responde a una lógica diferente, vinculada con los objetivos de salud pública y la reducción de los daños asociados al consumo de alcohol.
La diferencia no es menor. Un impuesto por litro de cerveza y uno calculado según la cantidad de alcohol puro no producen necesariamente los mismos resultados.
La discusión excede a los cerveceros
La propuesta también abrió interrogantes entre otros sectores vinculados con la comercialización de bebidas alcohólicas.
Desde la Asociación Gremial de Dueños de Botillerías de Chile (AGBOTCH) señalaron que cualquier modificación tributaria debe considerar su impacto sobre el comercio minorista y los precios al consumidor. Su presidente, Marcial Pérez, coincidió en cuestionar algunos aspectos del diseño vigente, aunque advirtió sobre las consecuencias que pueden tener los cambios impositivos en los canales de venta.
Por su parte, la Asociación de Productores de Pisco, Pisco Chile A.G., decidió no intervenir directamente en la discusión y sostuvo que cada sector debe abordar las particularidades de su propia realidad productiva.
El debate, por lo tanto, empieza a exceder a la cerveza artesanal. Lo que está en discusión es qué variable debería tomar como referencia el Estado para gravar las bebidas alcohólicas: el precio, el volumen comercializado o la cantidad de alcohol que contienen.
Cada alternativa responde a objetivos diferentes y puede generar efectos distintos sobre productores, consumidores, comercio y recaudación.
Otros países ya contemplan beneficios para pequeños productores
La diferenciación tributaria para las cervecerías independientes tampoco es una idea inédita a nivel internacional.
En la Unión Europea existen disposiciones que permiten a los Estados miembros aplicar tasas reducidas de impuestos especiales a pequeñas cervecerías independientes, bajo determinados requisitos y límites de producción. El objetivo es reconocer las diferencias de escala y las condiciones económicas de estos establecimientos.
El Reino Unido también cuenta con el régimen Small Producer Relief, que contempla reducciones en el impuesto sobre el alcohol para productores que cumplen determinadas condiciones.
Estos antecedentes no significan que exista un modelo único ni que las experiencias puedan trasladarse automáticamente a Chile. Cada país establece sus propios criterios, límites y mecanismos de control. Sin embargo, muestran que la posibilidad de reconocer fiscalmente a los pequeños productores forma parte de las herramientas utilizadas en distintos mercados.
Para la industria artesanal, el desafío consiste en encontrar un esquema que contemple sus particularidades sin perder de vista los objetivos generales de la política tributaria.
¿Litros producidos o grados de alcohol?
Uno de los puntos más interesantes de la discusión es que la propuesta de la ACI no resuelve por sí sola todas las preguntas sobre cómo debería diseñarse un impuesto a las bebidas alcohólicas.
Si el objetivo principal es gravar el consumo de alcohol, una alternativa consiste en calcular el tributo según la cantidad de alcohol puro presente en cada bebida. De esa manera, una cerveza de 330 mililitros con una graduación del 4% tendría una carga diferente de otra del mismo volumen con un 10%.
Si, en cambio, se establece un monto fijo por litro de producto, ambas pagarían el mismo importe por volumen, independientemente de su graduación.
También existe una discusión sobre el valor económico de los productos y la capacidad contributiva de los consumidores. Algunos especialistas advierten que eliminar por completo el componente vinculado al precio podría beneficiar a las bebidas más costosas y generar otros efectos sobre los segmentos de menor valor.
Por eso, una eventual reforma debería definir con claridad qué busca priorizar el Estado: recaudación, salud pública, neutralidad competitiva, desarrollo de pequeñas empresas o una combinación de esos objetivos.
No se trata solamente de decidir cuánto paga una cervecería, sino de establecer qué comportamiento económico y de consumo pretende incentivar o desalentar el sistema tributario.
Una discusión que mira a toda Latinoamérica
Lo que sucede en Chile puede resultar especialmente interesante para el resto de América Latina.
En buena parte de los mercados de la región, las cervecerías artesanales conviven con grandes compañías que cuentan con escalas de producción, distribución y negociación muy diferentes. A esa brecha se suman costos de habilitación, acceso a materias primas, logística y estructuras impositivas que no siempre contemplan las particularidades de los pequeños productores.
La experiencia chilena permite poner sobre la mesa una discusión que aparece recurrentemente en otros países: cómo construir sistemas tributarios que reconozcan las diferencias entre modelos productivos sin generar distorsiones ni comprometer los objetivos de recaudación y salud pública.
Si la propuesta de la ACI avanza, Chile podría convertirse en un caso de referencia para observar cómo se articulan esos intereses y qué efectos tiene una modificación de esta naturaleza sobre el mercado.
La propuesta está presentada; la reforma todavía no existe
Por el momento, no hay una modificación aprobada del régimen tributario chileno. Lo que existe es una propuesta presentada por la Asociación Cervecera Independiente ante el Ministerio de Hacienda, respaldada por estudios del sector y acompañada por un debate técnico que involucra a especialistas, comerciantes y representantes de otras industrias.
El documento quedó en manos de las autoridades económicas. La asociación espera una respuesta y no descarta que, si la iniciativa avanza, pueda abrirse una instancia de trabajo con organismos como el Servicio de Impuestos Internos y la Tesorería General de la República.
La discusión recién comienza, pero ya plantea una pregunta que merece ser observada por toda la industria artesanal latinoamericana:
¿Debe una cerveza pagar más impuestos simplemente porque tiene un precio más alto, o el sistema debería considerar principalmente cuánto producto y cuánto alcohol se comercializa?
La respuesta no es exclusivamente cervecera. Es una decisión de política fiscal que define cómo se distribuye la carga tributaria entre los distintos actores de una industria y qué lugar ocupan los pequeños productores dentro de ese esquema.